三井住友信託スマートライフデザイナー

スクリーンショット
詳細
- 評価
- 4.0
- バージョン
- 1.27.0
- 開発者
- 三井住友信託銀行株式会社
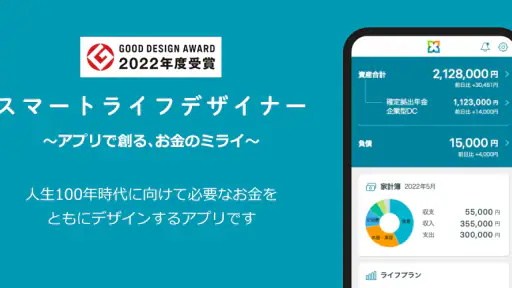
お金の流れを見直したいと思っても、銀行口座、カード、毎月の支出、将来の大きな出費を別々に確認していると、全体像がつかみにくいものです。私が三井住友信託スマートライフデザイナーを使って感じたのは、単なる残高確認のための銀行アプリではなく、日々の家計とこれからの生活を同じ画面で考えやすくするファイナンスアプリだということでした。
三井住友信託銀行株式会社が提供する公式アプリで、キャッシュフローシミュレーションや自動家計簿を中心に、生活設計を整理する方向に重点があります。無料で使えるため、まず家計を見える化したい人が試しやすい一方、銀行取引だけを素早く済ませたい人には少し目的が違って見えるかもしれません。私は、毎月の収支を眺めるだけで終わらせず、「このままの使い方で数年後はどうなるか」を考えたい人に向いていると感じました。
いまの使い心地と、生活設計に向く理由
最初に便利だと思ったのは、家計を細かな節約項目だけでなく、生活全体の流れとして捉えられる点です。通常の家計簿アプリでは、食費や通信費などを記録して終わりになりがちですが、このアプリでは現在の支出を将来の暮らしと結び付けて考えやすくなっています。毎月いくら使ったかを確認するだけでは行動が変わりにくい人にも、次の判断へ進むきっかけがあります。
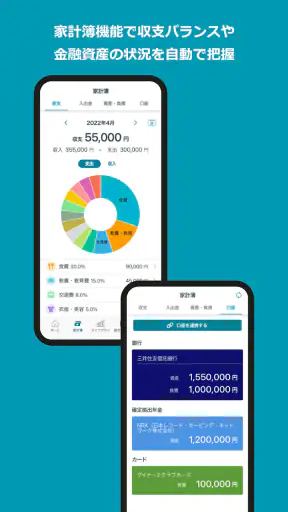
自動家計簿は、手入力を続けるのが苦手な人にとって特にありがたい機能です。家計簿は始めることより、数週間後も記録を続けることのほうが難しいからです。自分で一件ずつ入力する方式なら、忙しい時期に記録が抜け、後から思い出せない支出も出てきます。自動化を軸にすれば、まず全体を確認し、必要な項目だけ細かく見直すという使い方がしやすくなります。
たとえば、給料日前に「今月はなぜ残らなかったのか」を調べる場面を考えてみてください。私は最初からすべての明細を手作業で分類するより、アプリで大きな支出のまとまりを確認し、固定費とその月だけ増えた支出を分けて見るほうが効率的だと思います。そこで外食や買い物を無理に削るのではなく、毎月必ず出ていく費用を見直すべきか判断できます。
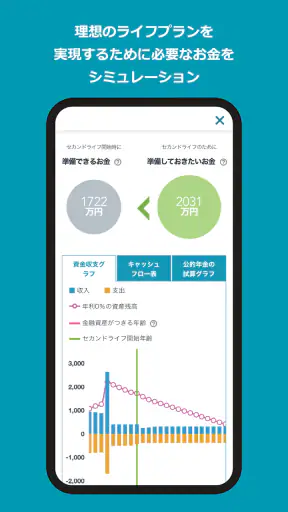
キャッシュフローシミュレーションは、将来のお金を感覚だけで考えてしまう人に役立ちます。住宅、教育、退職後の生活など、時期によって支出の形は変わります。今の残高だけを見て安心したり不安になったりするのではなく、収入と支出が時間の中でどう動くかを考えるための入口になります。私はこの機能を、将来を正確に言い当てる道具というより、家族で話し合うためのたたき台として使うのが現実的だと思いました。
ここで大切なのは、シミュレーションの結果を確定した未来として受け取らないことです。収入、物価、住まい、家族構成などは変わります。数字がきれいに表示されても、それだけで計画が完成するわけではありません。結果を見て「どの前提を変えると余裕が出るのか」「いつまでに何を準備するのか」を考える使い方なら、機能の価値を引き出せます。
毎日の家計確認で役立つ具体的な流れ
私なら、給料日直後に今月の固定的な支出を確認し、月の途中で自動家計簿を見て予定外の出費だけをチェックします。月末には細かな反省を長く続けるのではなく、先月と比べて大きく変わった項目を探します。この三段階に分けると、毎日アプリを開いて記録に追われる必要がありません。
この使い方のポイントは、アプリを「節約の採点表」にしないことです。支出が多い月に自分を責めるためではなく、変えられる支出と変えにくい支出を見分けるために使います。たとえば一時的な医療費と、毎月続く契約費用では、見直しの優先順位が違います。自動でまとまった家計情報を起点にすれば、感情ではなく順番を決めて考えやすくなります。
もうひとつの実用的な使い方は、家族との相談前に自分の考えを整理しておくことです。将来の住まいや大きな買い物について話すとき、漠然とした不安だけでは会話が進みません。現在の収支を確認し、シミュレーションでいくつかの前提を比べておけば、「買うか買わないか」ではなく、「時期を変えるとどうか」「毎月の支出をどこまで抑えるか」といった具体的な話に移れます。
通常の銀行アプリや家計簿アプリとの違い
一般的な銀行アプリは、残高や入出金、振込などの取引を手早く確認することに強みがあります。反対に、家計簿アプリは複数の金融サービスをまとめ、支出の分類や予算管理を細かく行うことに向いています。三井住友信託スマートライフデザイナーは、その中間に位置しながら、特に将来のキャッシュフローを考える体験に重心があります。
そのため、銀行口座の操作を最優先する人なら、取引専用の銀行アプリのほうが迷いにくいでしょう。反対に、細かなカテゴリを自分で作り、家計簿を完全にカスタマイズしたい人は、専門の家計簿アプリのほうが満足しやすいはずです。このアプリの良さは、記録機能の多さを競うことではなく、日常のお金と中長期の予定を同じ方向へ向けられることにあります。
私は、複数のアプリを行き来して残高、支出、将来計画を別々に確認するのが面倒な人には、このまとまり方が合うと思います。ただし、すでに高機能な家計管理サービスを使いこなしている人にとっては、乗り換える理由が「画面の好み」だけになる可能性もあります。便利そうだからと全部を移す前に、自分が欲しいのは自動集計なのか、将来計画なのか、銀行手続きなのかを決めておくべきです。
バージョン更新後に見るべき点と、既存ユーザーへの影響
現在のバージョンは1.27.0です。私はこの数字を、完成して動きが止まった道具というより、使い勝手や連携まわりが少しずつ調整されていく現行サービスとして受け止めています。アプリは一度入れて終わりではなく、更新後に表示の流れや確認方法が変わることがあります。既存ユーザーは、アップデート後に自動家計簿の見え方やシミュレーションの入力内容を一度確認しておくと安心です。
特に、以前から家計を記録している人は、更新直後に数字が大きく変わったように見えないかを確認する習慣を持つとよいでしょう。実際の残高が変わったのか、分類や表示のまとまりが変わっただけなのかを区別するためです。私は、重要な判断をする日に初めて更新後の画面を見るのではなく、時間に余裕のある日に一度開き、普段見る場所を確認しておくことを勧めます。
リリースは2022年2月20日で、現在まで継続して利用されているアプリです。評価は平均4.0で、評価数はおよそ4.9Kあります。数字だけで使いやすさを決めることはできませんが、少なくとも一部の利用者だけが短期間試すタイプではなく、生活設計を目的に検討されているアプリだと私は見ています。
インストール数は10万以上で、無料で利用できます。料金を気にせず試せるのは大きな利点ですが、無料だからといって自分の家計に必ず合うとは限りません。私は、まず一か月の収支確認と一度のキャッシュフロー検討を行い、その後も使い続ける価値があるか判断するのがよいと思います。数字を見ても次の行動が決まらないなら、アプリを増やすより相談相手や管理方法を変えたほうが効果的な場合もあります。
既存ユーザーが見落としやすい使い方
ひとつ目のコツは、シミュレーションを一回だけ実行して結論を出さないことです。まず現在の前提で確認し、次に大きな予定の時期だけを変えて比較します。さらに毎月の固定費を見直した場合の差を考えると、どの変更が将来に効きやすいかを把握できます。複雑な計画を最初から作るより、変更する条件を一つずつ絞るほうが、結果の意味を理解しやすいです。
ふたつ目は、自動家計簿を完全な自動運転だと思わないことです。自動で整理された内容は便利ですが、家族で共有する支出や一時的な支払いは、生活上の意味を自分で確認したほうがよいものです。私は、すべての明細を毎回細かく直すのではなく、将来計画に影響しそうな大きな項目だけ確認する方法が、負担と精度のバランスがよいと感じました。
三つ目は、将来の話をする前に、現状の家計を一度落ち着いて見ることです。いきなり老後や住宅の数字を入力すると、結果に意識が集中し、毎月の赤字や不規則な支出を見落とすことがあります。先に自動家計簿で現在の癖を把握し、その後にシミュレーションへ進むと、入力する前提にも現実感が出ます。これは、このアプリを単なる計算機ではなく、順番を持った相談道具として使うための重要な工夫です。
まだ感じる制約と、向かない人
一番の注意点は、家計の数字が整っても、判断そのものを代わりにしてくれるわけではないことです。何を優先したいのかが曖昧なままだと、シミュレーションを何度繰り返しても迷いが残ります。私は、まず「毎月の安心を優先するのか」「将来の大きな目標を優先するのか」を決めてから使うほうが、表示された結果を行動につなげやすいと思います。
また、支出を細かく分析し、独自の予算ルールや高度な分類を作りたい人には物足りなさが出るかもしれません。家計簿を趣味のように細かく管理したい人と、最低限の確認で生活設計を進めたい人では、必要な機能が違います。前者なら専門の家計簿アプリ、後者ならこのアプリというように、目的で選ぶのが自然です。
銀行の手続きを頻繁に行う人にも、期待する役割を整理しておいてほしいです。このアプリの中心は、生活のお金を考えることです。残高確認や振込を最短で済ませたいなら、取引に特化した環境のほうが快適な可能性があります。反対に、口座の数字を将来の計画まで広げて見たいなら、こちらの方向性が合います。
年齢区分は3歳以上です。ただ、実際の利用目的は子ども向けの娯楽ではなく、家計や将来の生活を考える大人のためのものです。私は年齢表示だけで対象を判断せず、家計を管理する本人が、数字の意味を理解しながら使うことが重要だと考えます。家族で見る場合も、結果をそのまま信じるのではなく、前提を一緒に確認してください。
これから使う人が確認しておきたいこと
初めて使う人が気になるのは、すぐ役に立つのか、入力が大変ではないのか、既存の管理方法と両立できるのかという点でしょう。私のおすすめは、最初から完璧な家計を作ろうとせず、現在の支出を眺めるところから始めることです。そこで自分が必要としているのが家計の自動整理なのか、将来の試算なのかを見極められます。
すでに別の家計簿アプリを使っている場合は、二重管理を長期間続けないほうがよいです。両方に同じ内容を入力すると、手間が増えるだけでなく、数字が違ったときにどちらを信じるか迷います。私は、しばらく比較するなら目的を限定し、こちらではキャッシュフロー、既存アプリでは細かな予算というように役割を分けるのが現実的だと思います。
家族の生活費を管理する人は、月ごとの変動だけでなく、年に数回の大きな支出も意識してください。毎月の平均だけを見ていると、まとまった支払いの時期に余裕がなくなることがあります。シミュレーションを使う際も、普段の生活費だけで安心せず、予定している大きな出来事を含めて考えることが大切です。
一方、投資判断や専門的な資産運用の助言だけを求めている人には、このアプリだけで十分とは言いにくいです。生活設計の土台を整理する用途には向きますが、具体的な金融商品を選ぶこととは別の判断が必要です。私は、まず家計の流れを把握し、そのうえで必要なら別の情報源や専門家に進むという順序が安全だと思います。
今後の更新で注目したい方向
現行版を使ううえで私が注目したいのは、家計の自動整理と将来シミュレーションが、今後も無理なくつながっていくかどうかです。日々の明細を確認する画面と、長期の計画を考える画面が別々に感じられると、せっかくの情報が行動に結び付きません。現在の支出から将来の見直しへ自然に進める導線が保たれることが重要です。
既存ユーザーは、更新のたびに新しい機能だけを探すより、普段の確認作業が短くなったか、入力や修正が分かりやすくなったかを見るとよいでしょう。アプリの価値は、目立つ追加機能より、毎月続けられるかどうかで決まるからです。私は、生活設計アプリでは派手さよりも、数字を見て次の一歩を決められる安定感を重視します。
三井住友信託スマートライフデザイナーは、家計簿、銀行アプリ、将来計画ツールの役割を一つに完全統合するものとして見るより、日常のお金を整理して、生活設計の会話を始めるための公式アプリとして見ると評価しやすいです。三井住友信託銀行株式会社のサービスを使っている人はもちろん、家計の現状と将来を同時に考えたい人にも試す価値があります。
私の結論は、「記録を続けること」より「数字を次の判断に使うこと」を重視する人にすすめたいというものです。無料なので導入のハードルは低く、まず自動家計簿で現状を確認し、キャッシュフローシミュレーションでいくつかの前提を比べる使い方が合っています。細かな分類や取引の速さを最優先する人は別の選択肢がよいかもしれませんが、暮らしのお金を長い目で整えたいなら、私は友人にも候補として紹介します。


